
Voir aussi


 28.09.2026 09:27 AM
Les obligations et les actions ont reculé lundi, le pétrole a bondi et les métaux précieux ont subi une nouvelle vague de ventes après que le président américain Donald Trump a rejeté la dernière proposition de l’Iran visant à rouvrir le détroit d’Ormuz. Le Brent a grimpé d’environ 3 % à 107,50 $/bbl, et le dollar s’est renforcé face à la plupart des principales devises. Vendredi encore, le marché espérait que les discussions bilatérales seraient proches d’un accord, mais la séance de lundi a montré le contraire. L’indice MSCI Asia Pacific a reculé de 0,8 %, et l’indice de Chine continentale a touché un plus bas d’un an. Les contrats à terme sur le S&P 500 ont perdu 0,4 %, et l’Europe se préparait à une ouverture atone.
Bien que Téhéran n’ait pas assoupli ses conditions — proposant toujours une fenêtre de sept jours pour la réouverture du détroit — Trump a déclaré dans une interview dimanche que ces conditions auraient pu être acceptables il y a environ un an, « mais plus maintenant ». Il a également laissé entendre qu’il s’attend à une reprise des discussions cette semaine.
En pratique, Trump a rejeté l’offre tout en laissant la porte ouverte à de nouveaux échanges. Cette pause profite à l’Iran, qui conserve un levier de pression, et pénalise les pays importateurs d’énergie, pour lesquels chaque semaine d’incertitude supplémentaire se traduit par des coûts énergétiques plus élevés.
La hausse des prix de l’énergie alimente l’inflation, et l’inflation met la pression sur la Fed. Le rendement du Treasury à deux ans, particulièrement sensible aux anticipations de taux, a augmenté de six points de base pour atteindre 4,91 %, après être brièvement revenu récemment à 5 %. Les rendements à dix ans ont progressé de cinq points de base, effaçant le repli de vendredi qui avait été porté par l’espoir d’un accord avec l’Iran. Les marchés intègrent désormais pleinement au moins une nouvelle hausse de 25 pb d’ici la fin de l’année. Ce mois-ci, la Fed a déjà procédé à sa première hausse de taux depuis 2023.
Pourquoi l’or recule-t-il alors que la situation au Moyen-Orient reste tendue ? Parce que le canal des taux domine le canal de la peur. L’or a chuté d’environ 2,4 % pour revenir autour de 4 180 $/oz, et l’argent a reculé d’environ 4 %. Ces deux métaux ne génèrent pas de rendement, et la hausse des rendements souverains renchérit leur détention. Le mécanisme est bien connu : le pétrole pousse l’inflation à la hausse, l’inflation entraîne une hausse des taux, et les métaux précieux perdent leur soutien. Fait notable, même le risque géopolitique n’a pas suffi à maintenir la demande.
À mesure que le conflit se prolonge, les marchés devront composer avec la perspective d’une inflation plus élevée et d’un coût de l’argent plus important. Toutefois, l’économie américaine semble suffisamment résiliente pour encaisser de nouvelles hausses de taux sans tomber en récession. Le secrétaire au Trésor Scott Bessent a récemment déclaré que les responsables politiques devraient garder l’esprit ouvert sur les taux, car les gains de productivité liés à l’IA et la déréglementation pourraient atténuer l’inflation — une analyse que les marchés n’ont pas encore adoptée.
Sur le marché des changes, les opérateurs porteront leur attention sur les discours de la présidente de la BCE Christine Lagarde et du sous-gouverneur de la Bank of England, Sir David Ramsden. Je pense qu’un ton offensif de Lagarde ne procurerait qu’un soutien limité à l’euro, tandis qu’un discours accommodant de Ramsden laisserait la livre sterling sans véritable soutien.
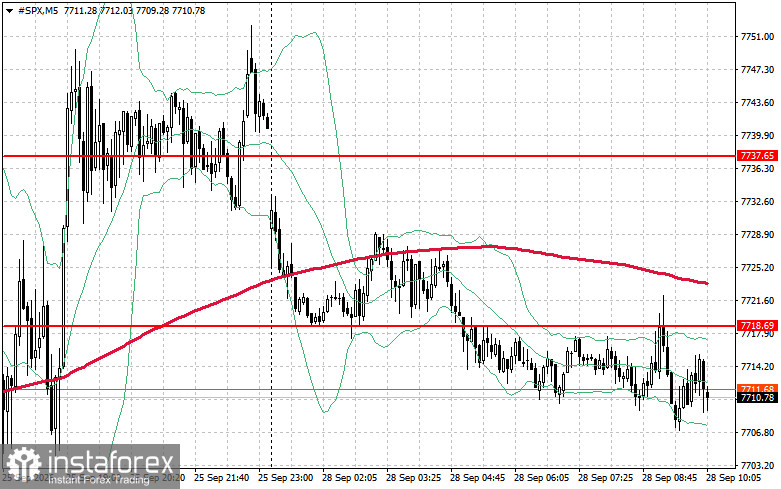
Techniquement, le graphique du S&P 500 indique que la tâche immédiate des acheteurs est de dépasser le niveau de résistance à 7 718 $. Cela signalerait un nouveau potentiel haussier et ouvrirait la voie vers 7 737 $. Se maintenir au-dessus de 7 756 $ renforcerait la position des acheteurs. À la baisse, les acheteurs doivent défendre le niveau de 7 698 $. Une cassure sous ce seuil ramènerait probablement l’indice vers 7 679 $ et ouvrirait la voie à 7 656 $.

