
Veja também


 17.09.2026 02:29 PM
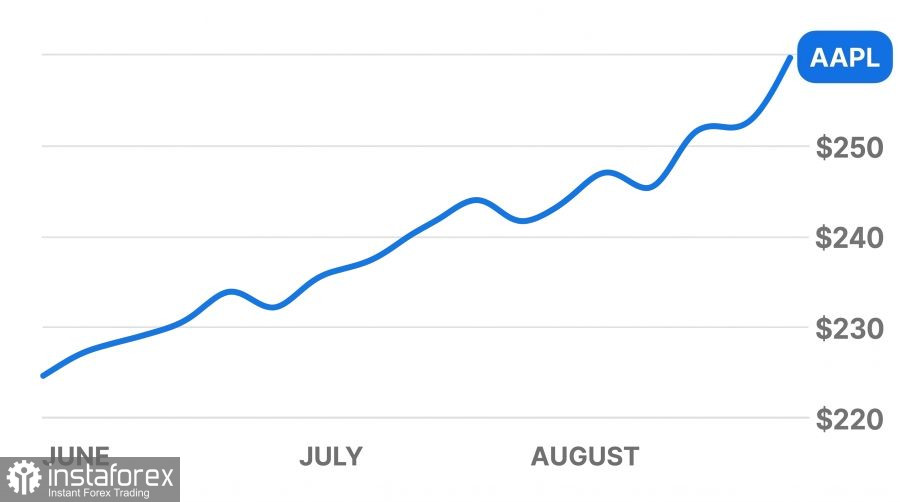
As ações da Apple encerraram a sessão de negociação a US$ 332,41, em alta de 0,32%, e fecharam o after-hours a US$ 333,43. Atualmente, os papéis da empresa são negociados próximos das máximas históricas, demonstrando resiliência apesar das vendas generalizadas entre outras gigantes do setor de tecnologia. O novo CEO, John Ternus, iniciou seu mandato com uma série de anúncios importantes que imediatamente chamaram a atenção de fundos de investimento e compradores institucionais.
A Apple está desenvolvendo seu próprio servidor para cargas de trabalho de inteligência artificial, equipado com processadores proprietários M8 Ultra, com lançamento previsto para 2029. A empresa está negociando com a Nvidia a utilização de seu sistema de interconexão de alta velocidade, o NVLink Fusion. Essa tecnologia conecta placas, chips e software de forma integrada, permitindo que processadores de diferentes fabricantes troquem dados na velocidade máxima, sem perda de desempenho. A Apple planeja configurações de servidores com dois e quatro chips M8 Ultra, voltadas para empresas, desenvolvedores e órgãos governamentais.
O catalisador para o desenvolvimento de servidores próprios foi a escassez acentuada de hardware pronto para uso disponível no mercado. No trimestre anterior, as vendas de Macs dispararam 29%, alcançando US$ 10,4 bilhões. Essa demanda inesperada veio de engenheiros de IA, que começaram a comprar computadores Mac Studio e Mac mini em grandes quantidades para treinar modelos digitais localmente em seus escritórios. Isso rapidamente esgotou os estoques dos armazéns e deixou claro que o hardware convencional voltado para consumidores não é capaz de lidar com cargas de trabalho contínuas de servidores, 24 horas por dia.
Em seu evento "Surprise and Shine", a empresa apresentou seu primeiro smartphone dobrável, o iPhone Duo, com preço inicial de US$ 1.999, juntamente com a linha iPhone 18 Pro. Os novos dispositivos rodam o iOS 27, que inclui uma versão atualizada da assistente de voz Siri. Os smartphones processam tarefas básicas de IA diretamente no processador do dispositivo, enquanto os cálculos mais complexos são enviados pela internet para os servidores seguros da empresa.
A pressão jurídica sobre a empresa diminuiu. A startup xAI encerrou completamente seu processo antitruste contra a Apple, concentrando suas alegações jurídicas exclusivamente na OpenAI. Enquanto isso, a Apple TV conquistou um número recorde de prêmios Emmy e manteve sua base de assinantes apesar do recente aumento no preço da assinatura. Nesse contexto, a empresa de investimentos Arete Research elevou o preço-alvo das ações da Apple para US$ 360, enquanto o HSBC manteve a recomendação de "compra", com preço-alvo de US$ 366 por ação.
Apesar do lançamento de novos produtos e dos planos para servidores, a Apple enfrenta pressão de cinco fatores de mercado:
•Valuation elevado do mercado
•Aumento dos custos dos componentes de memória e redução das margens
•Gargalos no fornecimento de componentes e escassez de chips
•Sinais mistos de demanda pela linha iPhone 18
Nossa perspectiva para as ações da Apple continua mais conservadora do que as projeções dos analistas de Wall Street, que estimam uma alta para US$ 365–370 por ação.
Ao longo de setembro e outubro de 2026, o crescimento do preço das ações provavelmente perderá força, dando lugar a negociações em uma faixa estreita. As ações subiram acentuadamente em um curto período e encontraram resistência em US$ 336,18. Com a redução do volume de negociação, qualquer tentativa de rompimento acima desse nível corre o risco de se transformar em um falso rompimento, seguido por um rápido recuo. Se o preço romper o principal suporte em US$ 325, uma onda de vendas poderá levar as ações para a faixa de US$ 310–318.
O sentimento em torno da iniciativa de servidores equipados com M8 Ultra continua sendo impulsionado, em grande parte, pelo hype. Os racks de servidores voltados ao mercado corporativo não chegarão aos clientes antes de 2029, o que significa que não gerarão receitas significativas no atual ano fiscal nem no próximo. Os investidores terão de continuar avaliando a empresa com base nas vendas efetivas de smartphones e PCs, enquanto os custos elevados dos componentes de memória continuarão pressionando o lucro líquido.
Até o fim de 2026, o preço das ações deverá se estabilizar na faixa entre US$ 330 e US$ 345. As vendas do iPhone Duo dobrável deverão contribuir para a receita total, enquanto o status da Apple como ativo de proteção ajudará a evitar quedas acentuadas das ações. No entanto, os rendimentos de 5% dos títulos do Tesouro dos EUA e um múltiplo preço/lucro já elevado impedirão que as ações sustentem uma alta decisiva acima de US$ 350. Comprar nos níveis máximos atuais envolve um risco elevado; aguardar dados confirmados sobre as pré-encomendas e as vendas no outono oferece um ponto de entrada mais fundamentado.


