


 17.09.2026 07:47 AM
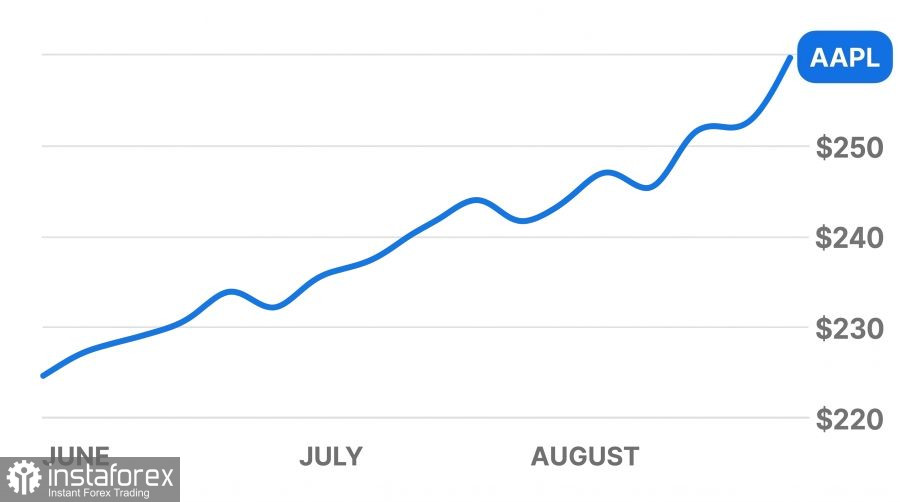
Apple (NASDAQ: AAPL) 股價在本交易日收於 332.41 美元,上漲 0.32%,盤後交易報 333.43 美元。公司股價目前徘徊在歷史高位附近,即使其他科技巨頭遭遇拋售壓力,依然展現出強勁韌性。新任 CEO John Ternus 上任伊始便發布了一系列重要公告,立刻吸引了投資基金與機構買家的目光。
Apple 正自行設計專用於人工智慧工作負載的伺服器,採用自家研發的 M8 Ultra 處理器,預計於 2029 年推出。公司正與 Nvidia 商談採用其高速互連系統 NVLink Fusion。此項技術能將主機板、晶片與軟體無縫串聯,讓來自不同製造商的處理器在不犧牲效能的情況下,以最高速度交換資料。Apple 計畫推出搭載雙顆與四顆 M8 Ultra 晶片的伺服器配置,鎖定企業使用者、開發者以及政府機構。
推動 Apple 自研伺服器的主因,是市場上現成硬體嚴重短缺。上一季 Mac 銷售額大增 29%,達到 104 億美元。這波意料之外的需求來自 AI 工程師,他們開始大量採購 Mac Studio 與 Mac mini 桌上型電腦,在辦公室本地訓練數位模型。這很快耗盡倉儲庫存,也讓公司意識到,標準消費級硬體無法長期承受 24 小時不間斷的伺服器型工作負載。
在 Surprise and Shine 發表會上,公司推出了首款可摺疊智慧型手機 iPhone Duo,起售價 1,999 美元,同步發表 iPhone 18 Pro 系列。這些新裝置搭載 iOS 27 與更新版 Siri 語音助理。智慧型手機會在本機處理器上完成基礎 AI 任務,並將較複雜的運算透過網際網路導向公司安全的雲端伺服器。
法律壓力方面則有所緩解。新創公司 xAI 已完全撤回對 Apple 的反壟斷訴訟,將法律攻防焦點僅保留在 OpenAI 身上。與此同時,Apple TV 橫掃創紀錄數量的艾美獎,且在近期上調訂閱價格後,仍成功留住訂戶。在此背景下,投資公司 Arete Research 將 Apple 目標價上調至 360 美元,而 HSBC 維持「買進」評級,目標價為每股 366 美元。
儘管 Apple 推出新產品與伺服器計畫,公司股價仍受到以下五項市場因素壓力:
• 利率與美債殖利率上升 美國聯準會將基準利率上調 0.25 個百分點至 3.75%–4.00% 的目標區間。10 年期美國公債殖利率突破 5%,為 2007 年以來首見。當低風險的政府公債能提供穩健且具保證的報酬時,大型基金往往會自股市撤資,降低對估值高企的科技股之投資意願。 • 市場整體估值偏高 以 Apple 股價與其淨利潤相比,目前投資人相當於願意以超過 36 倍的年度獲利買進該股,前瞻本益比預估更高達 38 倍。對於硬體製造商而言,平均本益比通常遠低於此。如此偏高的估值幾乎不留任何犯錯空間:一旦單季獲利稍微不及預期,投資人可能迅速出脫持股。 • 記憶體元件成本上揚與毛利率壓縮 可摺疊 iPhone Duo 的 1,999 美元起售價低於市場原先預估。雖然較親民的價位有望推升銷售量,但卻侵蝕了毛利率——亦即在支付元件與組裝成本之後所剩下的營收占比。BofA Securities 分析師因此將 Apple 2027 年每股盈餘預測自 10.32 美元下調至 9.98 美元,並將目標價由 380 美元調降至 370 美元,主因正是生產成本節節攀升。 • 零組件供應瓶頸與晶片短缺 股票研究機構 Lynx Equity 調降 Apple 評等,並將目標價設定為每股 250 美元。其首要理由在於高頻寬記憶體與快閃儲存模組短缺。要化解這些供應鏈瓶頸,John Ternus 所領導的團隊至少需要一年時間,這也帶來了在年終旺季前出現產品供不應求的風險。Jefferies 亦維持審慎看法,給予 263.66 美元目標價,並點出價格壓力問題。 • iPhone 18 系列需求訊號不一 JPMorgan 的早期預購追蹤顯示,iPhone 18 新機型的出貨等待時間短於一年前的 iPhone 17 系列。較短的交貨延遲可能意味著基本款機型的初期消費者興趣較為疲弱,儘管其他分析師指出,高階 Pro 版本的需求仍相當強勁。就 Apple 股票前景而言,我們的看法較華爾街分析師所給出的 365–370 美元目標價更為保守。
直到 2026 年 9、10 月,Apple 股價漲勢很可能暫告段落,轉為在窄幅區間內盤整。該股先前於短時間內急漲,並在 336.18 美元遇到強大阻力。隨著成交量縮減,任何試圖向上突破該水位的走勢,恐怕都可能演變為「假突破」,隨後迅速回落。如果股價跌破 325 美元關鍵支撐位,拋售壓力可能將股價拉回至 310–318 美元區間。
市場對 M8 Ultra 伺服器計畫的情緒,目前仍多半由題材與期待所驅動。企業級伺服器機櫃要到 2029 年才會真正交付客戶,在此之前,幾乎不會對本財年或下個財年帶來實質營收貢獻。投資人仍必須基於實際的智慧型手機與 PC 銷售來評價公司,而偏高的記憶體元件成本將持續壓縮淨利。
到了 2026 年底,Apple 股價預計會在 330 至 345 美元區間內逐步穩定。可摺疊 iPhone Duo 的銷售應能支撐整體營收,而 Apple 作為避險標的的市場地位,也將有助於減緩股價出現劇烈回檔。然而,在美國公債殖利率達 5%、本益比已明顯偏高的情況下,股價要穩固站上 350 美元之上並不容易。在目前相對高檔區域買進風險偏高;等待秋季預購與實際銷售數據確認後再尋求進場,將會是更為謹慎踏實的策略。


