
Voir aussi


 17.09.2026 06:48 PM
Le marché s’attendait à une chose et en a obtenu une autre. Donald Trump avait jugé les taux d’intérêt trop élevés, tandis que les investisseurs craignaient que le nouveau président de la Fed ne recule pas face à l’inflation. Lorsque la banque centrale a relevé ses taux d’intérêt pour la première fois en trois ans, les actions ont d’abord poussé un soupir de soulagement. Cela n’a pas duré longtemps : dès que Kevin Warsh est monté à la tribune, le rebond s’est inversé. « L’inflation est trop élevée et dure depuis trop longtemps », a-t-il déclaré aux journalistes, ajoutant que « la décision d’aujourd’hui commence à montrer que nous prenons cela au sérieux ». Le Dow Jones a perdu environ 1 %, tandis que le Nasdaq et le S&P 500 ont effacé la totalité de leurs gains en séance. Les trois indices ont désormais reculé pour la septième fois au cours des huit dernières séances.
Performance des indices boursiers
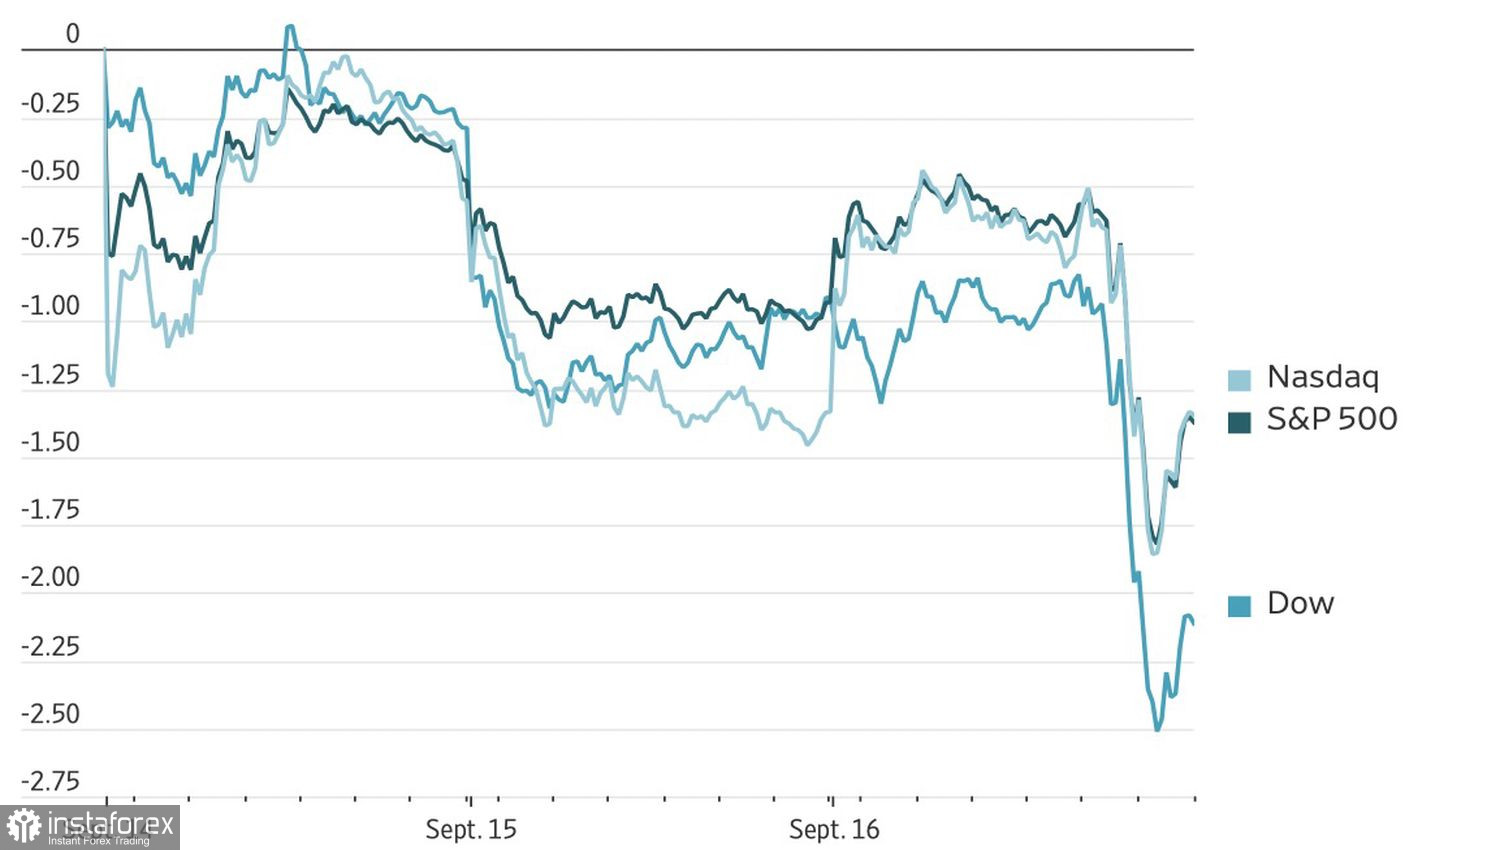
La conférence de presse a quasiment repris mot pour mot le ton restrictif du discours prononcé par Kevin Warsh en août à Jackson Hole. La hausse des taux a été présentée comme la preuve que le FOMC appuie ses paroles par des actes. « Nous devons nous préparer au fait que nous sommes engagés dans un cycle de resserrement monétaire. » L’incertitude sur l’avenir prévisible exige des gens qu’ils fassent preuve d’un peu plus de prudence.
Donald Trump n’a pas caché sa frustration sur les réseaux sociaux, réaffirmant que les taux devraient être « de 1 % ou moins » parce que les États-Unis disposent de la meilleure note de crédit au monde. Le marché, toutefois, a écouté non pas le président mais la Fed. Les rendements des Treasuries ont augmenté, tandis que les actions ont reculé. Il s’agissait de la réaction classique à un signal indiquant que l’inflation reste un problème.
Plus important encore pour les investisseurs, la décision de mercredi a déplacé l’attention des traders vers les prochaines réunions d’octobre et de décembre. Les produits dérivés du CME intègrent désormais une probabilité de près de 90 % d’une nouvelle hausse des taux d’ici la fin de l’année. La plupart des investisseurs se préparent à d’autres relèvements. Ce n’est jamais un événement isolé.
Dans ce contexte, Yardeni Research a abaissé son objectif pour le S&P 500 à 7 900, contre 8 400 auparavant, qui constituait jusqu’à récemment la prévision la plus élevée de Wall Street. Le nouvel objectif se situe désormais à peu près au milieu de la fourchette des estimations de plus de 20 stratégistes interrogés par Bloomberg. Dans le même temps, la société a réduit son multiple de PER anticipé de 19,8 à 18,6 sur fond de hausse des rendements obligataires.
Prévisions de bénéfices du S&P 500
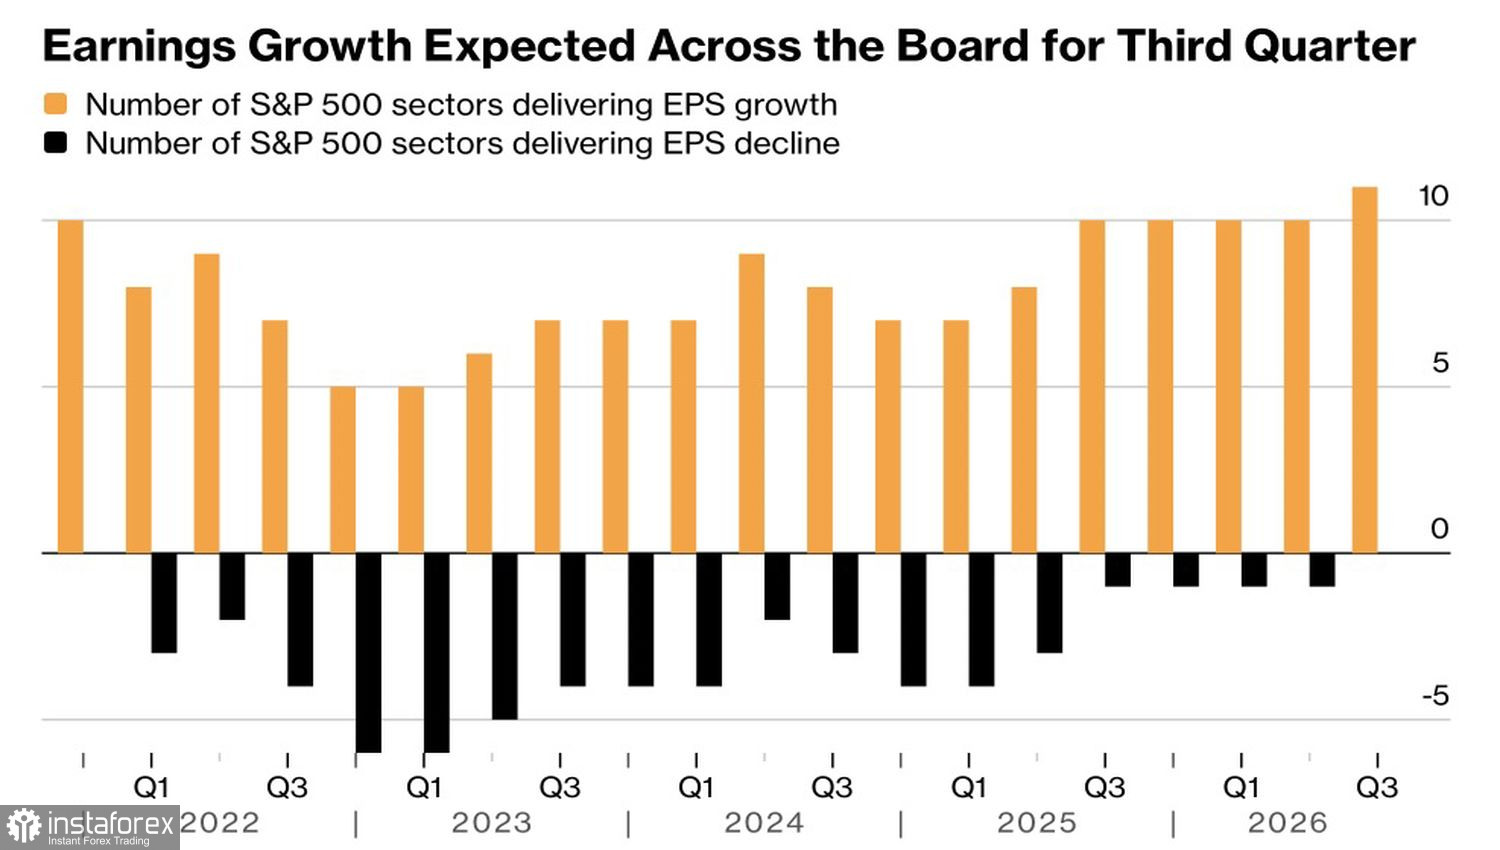
Il y a toutefois quelques signaux encourageants. La saison des résultats du troisième trimestre à venir pourrait s’avérer inhabituellement large et diversifiée. Selon Bloomberg Intelligence, une croissance des bénéfices est attendue dans chacun des secteurs du S&P 500, pour la première fois depuis 2021. « La vigueur du marché se diffuse. Nous avons déjà observé d’importantes surprises le trimestre dernier de la part d’entreprises en dehors de l’IA également », notent les analystes de Wells Fargo. La seule question est de savoir si cette généralisation de la croissance des bénéfices sera suffisante pour compenser une nouvelle phase de resserrement monétaire de la Federal Reserve.
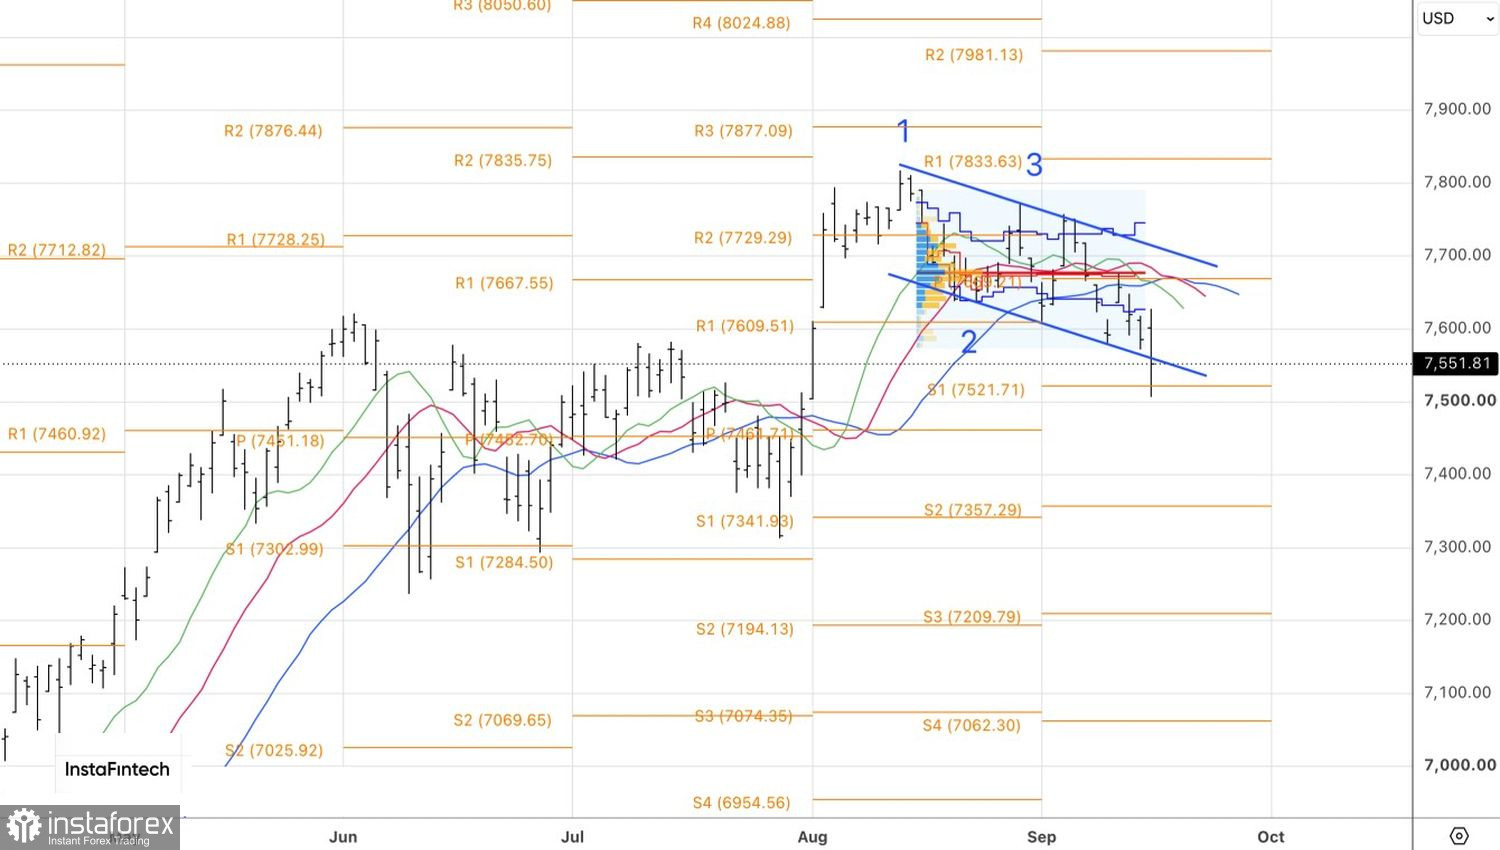
Sur le plan technique, le S&P 500 est passé sous la borne inférieure de son canal baissier de trading sur le graphique journalier, ce qui a permis aux traders d’augmenter les positions vendeuses ouvertes à 7 675. Le premier des deux objectifs préalablement fixés, à 7 520 et 7 460, a été atteint. Il est logique de ramener le second objectif à 7 350.

