
یہ بھی دیکھیں


 30.09.2026 11:42 AM
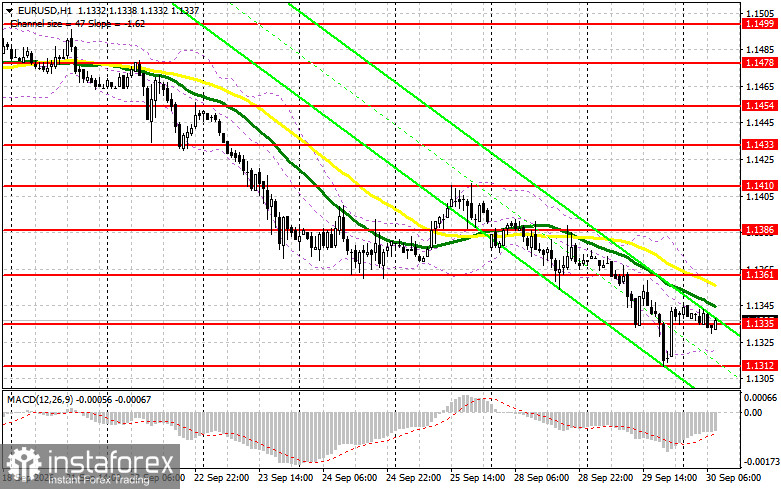
یورو نے ڈالر کے مقابلے میں مسلسل گراوٹ جاری رکھی، حالیہ دنوں کی حرکیات کو دہرایا حالانکہ اس کی واضح طور پر کم تازہ وجوہات ہیں۔ اس ہفتے یورپی پالیسی سازوں کے تبصرے سوالات اٹھاتے ہیں: ایک طرف، افراط زر واضح مشکلات پیدا کرتا ہے، لیکن دوسری طرف، اب تک اس کا زیادہ تر حصہ توانائی کی بڑھتی ہوئی قیمتوں اور پہلے سے طے شدہ شرح کے فیصلوں سے آتا ہے، جس کے دوسرے دور کے اثرات کے واضح آثار نہیں ہیں۔ لیگارڈ کے مطابق، پہلے سے زیر بحث شرح میں اضافہ افراط زر کے دباؤ کو وسیع تر معیشت میں پھیلنے سے روکنے کے لیے کافی ہو سکتا ہے۔ توانائی کی قیمتوں پر زور دیا جاتا ہے، جو تیل کے ساتھ بڑھتی ہیں، اور یورپی سیاست دان اور ماہرین اقتصادیات دونوں ہی مشرق وسطیٰ کی صورت حال کو مزید قیمتوں میں اضافے کا بنیادی محرک قرار دیتے ہیں۔ ایک ساتھ لے کر، یہ یورو کے خلاف اور ڈالر کے حق میں کام کرتا ہے۔
کل یوروزون (Eurozone) سے کوئی ڈیٹا جاری نہیں کیا گیا، لہٰذا دن کے پہلے نصف حصے میں یورو کے اوپر جانے کی کوئی ٹھوس وجہ موجود نہیں تھی۔ زیادہ توجہ امریکی ڈیٹا پر مرکوز رہی، اور وہاں اصل فاتح ڈالر نہیں بلکہ بڑھتی ہوئی غیر یقینی صورتحال تھی: بیورو آف لیبر سٹیٹسٹکس کے مطابق 'JOLTS' جاب اوپننگز (ملازمت کے مواقع) جولائی کے مقابلے میں تقریباً جوں کی توں رہیں، جبکہ صارفین کے اعتماد کا اشاریہ (consumer-confidence index) اگست میں 88.6 سے گر کر ستمبر میں 81.9 پر آ گیا۔ یہ ایک نمایاں گراوٹ ہے اور اس کی اہمیت صرف اعداد و شمار تک محدود نہیں: سروے میں شامل افراد کی ایک بڑی تعداد اب اگلے 12 مہینوں میں کسادِ بازاری (recession) کی توقع کر رہی ہے، اور افراطِ زر (مہنگائی) کے حوالے سے توقعات بڑھ کر 6.1 فیصد تک پہنچ گئی ہیں۔ تضاد یہ ہے کہ کسادِ بازاری کے خدشات کے درمیان صارفین اپنے اخراجات کم کر رہے ہیں، جبکہ مہنگائی میں تیزی طلب (demand) کی وجہ سے نہیں بلکہ توانائی کی قیمتوں کی وجہ سے آ رہی ہے—ایک ایسا مسئلہ جس کا حل صارفین کی جانب سے زیادہ بچت کرنے میں نہیں ہے۔
اس صورتحال نے فیڈرل ریزرو کو مشکل میں ڈال دیا ہے: ایک طرف، اسے مہنگائی پر قابو پانے کے لیے شرحِ سود بڑھانا ضروری ہے؛ دوسری طرف، معاشی سست روی کے ابتدائی آثار پہلے ہی نمایاں ہو چکے ہیں۔ مجھے فی الحال کوئی فوری خطرہ نظر نہیں آتا، لیکن اس رجحان کو نظر انداز نہیں کیا جانا چاہیے: اگر کمزوری لیبر مارکیٹ تک پہنچ گئی تو فیڈ کی جانب سے شرحِ سود میں مزید اضافے کے اقدام پر سوالات اٹھنے لگیں گے۔ مارکیٹ نے صارفین کے کمزور اعتماد اور معاشی خطرات پر ردِعمل ظاہر کرتے ہوئے یورو اور پاؤنڈ کے مقابلے میں ڈالر کی قدر کو نیچے دھکیل دیا؛ چنانچہ کل کے ڈیٹا نے ڈالر کو اتنا کمزور کر دیا جتنا کہ آج کی قیمتوں کے اتار چڑھاؤ (price action) سے پہلی نظر میں اندازہ نہیں ہوتا۔
پاؤنڈ کے حوالے سے، کل جاری ہونے والے مارگیج (گھر کے قرضوں) کے اعداد و شمار کے مطابق منظوریوں کی تعداد 54.9 ہزار رہی، جو ماہرینِ معاشیات کی پیش گوئیوں سے کافی کم اور اگست کے مقابلے میں بھی کچھ کم تھی۔ تاہم، افراد کو دیے جانے والے خالص قرضوں (net lending) میں اضافہ ہوا اور یہ شرح اگست کے 6.2 فیصد سے بڑھ کر 6.9 فیصد تک پہنچ گئی، جس سے ایک اشاریے کے منفی اثر کا دوسرے اشاریے کے مثبت اثر سے توازن قائم ہو گیا۔ یہی وجہ ہے کہ اس ڈیٹا کے اجراء سے پاؤنڈ کو کوئی خاص نقصان نہیں پہنچا؛ ہفتہ وار کم ترین سطح کو چھونے اور امریکی ڈیٹا کے کمزور ہونے کے باوجود، اس نے کافی مضبوطی سے بحالی کی اور مسلسل دوسرے دن یورو کے مقابلے میں زیادہ لچک (resilience) کا مظاہرہ کیا ہے۔
آج مارکیٹ کی توجہ اعداد و شمار کے ایک بڑے مجموعے پر مرکوز رہے گی۔ برطانیہ کے لیے، دوسری سہ ماہی (Q2) کی جی ڈی پی (GDP) کے حتمی تخمینے متوقع ہیں: اتفاقِ رائے یہ ہے کہ نمو کی شرح سہ ماہی بنیادوں پر 0.6 فیصد (پہلی سہ ماہی کے برابر) اور سالانہ بنیادوں پر 1.2 فیصد رہے گی۔ چونکہ یہ اعداد و شمار کی حتمی اشاعت (final reading) ہے، اس لیے کسی بھی ترمیم (revision) کی عدم موجودگی میں پاؤنڈ غالباً اس پر کوئی ردعمل ظاہر نہیں کرے گا؛ تاہم مشرقِ وسطیٰ کی صورتحال کے تناظر میں اعداد و شمار میں نیچے کی جانب ترمیم کا خطرہ فروخت کے رجحان کو ہوا دے سکتا ہے۔ سرمایہ کاری میں تبدیلی کے اعداد و شمار (پیش گوئی +1.7 فیصد) اور کرنٹ اکاؤنٹ بیلنس بھی جاری ہونے والے ہیں، لہٰذا ان مشترکہ اعداد و شمار کے نتیجے میں پاؤنڈ کی قدر میں کسی بھی سمت نمایاں تبدیلی آ سکتی ہے۔
یورو زون کے لیے، مرکزی توجہ جرمنی کی 'ریٹیل سیلز' (پرچون فروخت) پر مرکوز رہے گی: جولائی میں 3.4 فیصد کی نمایاں کمی کے بعد، اگست میں 1.4 فیصد اضافے کی توقع ہے، اور اس طرح کی بحالی یورو کو سہارا دے سکتی ہے۔ جرمنی میں بے روزگاری کی شرح 6.4 فیصد پر برقرار رہنے کی پیش گوئی ہے، جبکہ جرمن CPI (صارفین کی قیمتوں کا اشاریہ) کہیں زیادہ اہم دکھائی دیتا ہے: توقع ہے کہ ستمبر میں مجموعی افراطِ زر (headline inflation) کی شرح اگست کے 0.2 فیصد سے بڑھ کر 0.5 فیصد ہو جائے گی۔ اگر یہ اعداد و شمار توقعات سے بہتر رہے تو مارکیٹوں کو یہ اشارہ ملے گا کہ یورپی سینٹرل بینک کی جانب سے شرحِ سود میں حالیہ اضافہ درست تھا، جس سے مزید سختی (tightening) کے امکانات بڑھ جائیں گے — اور یہ یورو کے لیے براہِ راست مثبت پیش رفت ہوگی۔
آج امریکی اعداد و شمار کا سلسلہ بھی کافی مصروف ہے۔ دوسری سہ ماہی (Q2) کے جی ڈی پی (GDP) کا حتمی تخمینہ 1.5 فیصد متوقع ہے (جس میں کسی ترمیم کی توقع نہیں)، جو پہلی سہ ماہی (Q1) کے 2.1 فیصد کے مقابلے میں نمایاں سست روی کی عکاسی کرتا ہے؛ اگر اس میں نیچے کی جانب ترمیم کی گئی تو لیبر مارکیٹ کی اہم رپورٹس سے قبل ڈالر پر دباؤ بڑھ سکتا ہے۔ اگست میں صرف 38 ہزار کے اضافے کے بعد، اے ڈی پی (ADP) روزگار کے اعداد و شمار میں 70 ہزار اضافے کی پیش گوئی کی گئی ہے: مئی سے اس سلسلے میں کمی دیکھی جا رہی ہے، لہٰذا متوقع اضافے کو غالباً ڈالر کے لیے مثبت سمجھا جائے گا۔ اگست کے لیے 'کور پی سی ای' (Core PCE) کی پیش گوئی 0.3 فیصد ہے (جو جولائی میں 0.2 فیصد تھی)، یا سال بہ سال بنیادوں پر تقریباً 3.4 فیصد ہے؛ اگر یہ اعداد و شمار توقعات سے زیادہ رہے تو فیڈ (Fed) کو یہ اضافی دلیل مل جائے گی کہ افراطِ زر کا دباؤ کم نہیں ہو رہا بلکہ بڑھ رہا ہے۔ اس کا براہِ راست اثر اگلے اجلاس میں شرحِ سود میں اضافے کے امکانات پر پڑے گا — جس کا تخمینہ فی الحال تقریباً 40 فیصد لگایا جا رہا ہے — لہٰذا فیڈ کے مقررین کے مصروف شیڈول کے باوجود، آج افراطِ زر اور روزگار کے اعداد و شمار انتہائی اہمیت کے حامل ہیں۔
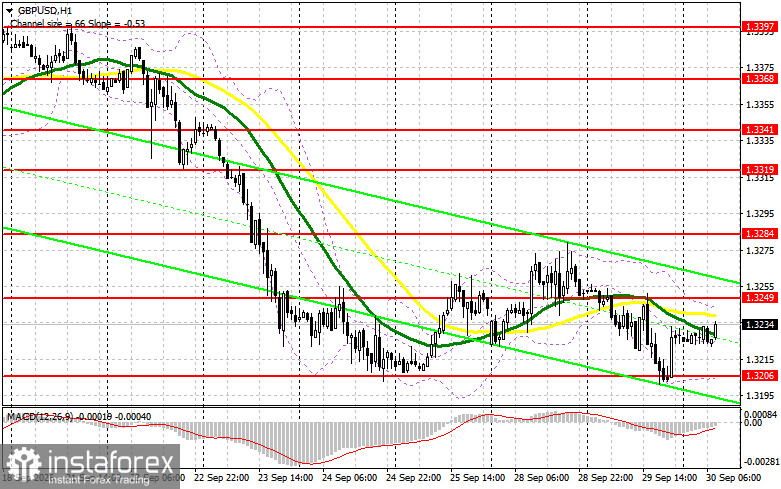
جی بی پی — صورتحال ملتی جلتی ہے: کل 1.3206 کی سطح پر سپورٹ برقرار رہی اور 'لانگ' (خریداری) پوزیشن لینے کا اچھا موقع فراہم کیا؛ آج پاؤنڈ برطانیہ کے جی ڈی پی (GDP) ڈیٹا پر ردعمل ظاہر کرے گا، لہذا 1.3249 کی سطح پر خصوصی توجہ رہے گی۔ اگر مارکیٹ میں کوئی غیر متوقع بڑی تبدیلی نہ آئی تو اس سطح کا 'فالس بریک' (عارضی یا جھوٹا بریک آؤٹ) 1.3206 کی جانب فروخت (sell) کا اشارہ ہوگا، جبکہ اس رینج سے نیچے کلوزنگ 1.3173 اور 1.3137 کی راہ ہموار کرے گی، جہاں میں 20 سے 25 پپس کے 'ری باؤنڈ' (واپسی کی لہر) پر خریداری کرنے کا ارادہ رکھوں گا؛ 1.3173 اور 1.3206 سے 'لانگ' پوزیشنز صرف 'فالس بریک آؤٹ' کی صورت میں ہی لی جانی چاہئیں۔ اگر 'بلز' (خریدار) 1.3249 کی سطح عبور کر لیتے ہیں تو 1.3284 تک 'شارٹ' (فروخت) کرنے سے گریز کریں (اگر وہاں کلوزنگ ناکام رہے)، یا پھر 1.3319 سے آنے والے 'باؤنس' (اچھال) پر فروخت کرنے پر غور کریں جس کا ہدف بھی 20 سے 25 پپس ہی ہوگا۔
مختصراً، امریکی صارفین کے کمزور اعتماد اور معاشی سست روی کے ابتدائی آثار فیڈ (Fed) کے لیے ایسی مشکلات پیدا کر رہے ہیں جن سے یورو فوری طور پر فائدہ نہیں اٹھا پا رہا۔ جب تک یوروزون اپنے افراطِ زر اور ریٹیل ڈیٹا کے ذریعے مزید سختی (tightening) کے لیے ای سی بی (ECB) کی تیاری کی تصدیق نہیں کرتا، تب تک ڈالر کی کمزوری کے بنیادی (structural) ہونے کے بجائے عارضی (episodic) ہونے کا امکان ہے۔ مجھے توقع ہے کہ آج کا ڈیٹا — خاص طور پر جرمن سی پی ائی اور امریکی پی سی ای — یہ طے کرے گا کہ آیا ہفتے کے اختتام تک ڈالر یورو اور پاؤنڈ کے مقابلے میں دوبارہ مضبوطی حاصل کرتا ہے یا نہیں۔


