
یہ بھی دیکھیں


 30.09.2026 01:19 PM
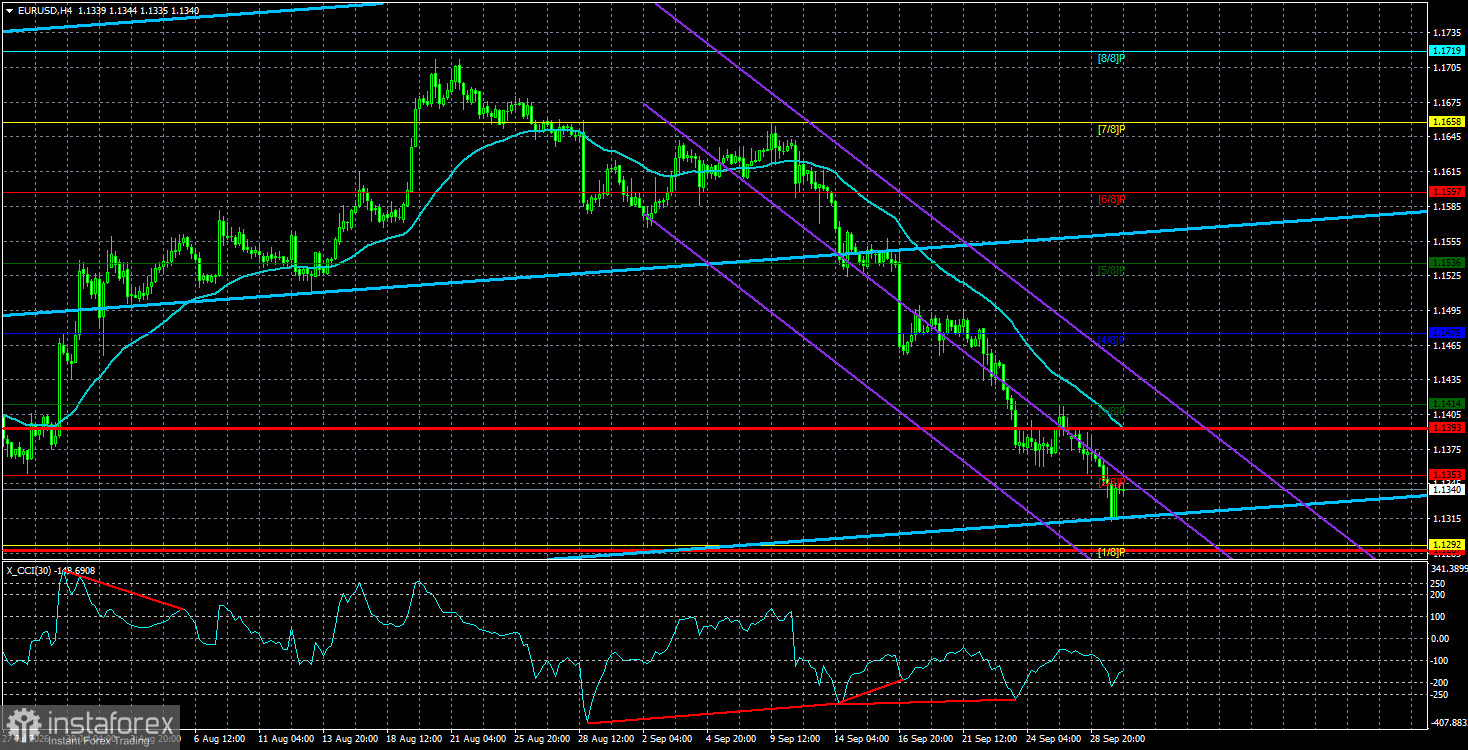
منگل کے روز یورو/امریکی ڈالر کے جوڑے میں گراوٹ کا سلسلہ جاری رہا اور اس کے علاوہ کیا توقع کی جا سکتی تھی؟ مارکیٹ فیڈرل ریزرو کی جانب سے مزید سخت مالیاتی پالیسی کے لیے اس قدر بے تاب اور مشتاق ہے کہ وہ اس عنصر کے اثرات کے مکمل طور پر ظاہر ہو جانے کے کئی ہفتوں بعد بھی ڈالر کی خریداری جاری رکھے ہوئے ہے۔ ذرا یاد کریں کہ آخری بار آپ نے کب کسی ایک ہی عنصر کے زیرِ اثر تقریباً ایک ماہ تک جاری رہنے والی، اور تقریباً بلا تعطل حرکت دیکھی تھی۔ فی الحال مارکیٹ کو متحرک کرنے والے دیگر عوامل مفقود ہیں۔ مارکیٹ کا ہر شریک ستمبر میں یورو کی قدر میں ہونے والی زبردست گراوٹ کی وضاحت اپنے اپنے انداز میں کرنے کی کوشش کر رہا ہے۔ کچھ لوگ بڑھتے ہوئے جغرافیائی سیاسی عدم استحکام کی طرف اشارہ کرتے ہیں، کچھ صرف فیڈ کے سخت گیر رجحان کو وجہ قرار دیتے ہیں، اور کچھ کا کہنا ہے کہ یورپی سینٹرل بینک کا رویہ کافی سخت گیر نہیں ہے — حالانکہ عملی طور پر ECB بھی شرح سود میں اتنا ہی یا اس سے بھی زیادہ اضافہ کر سکتا ہے جتنا کہ فیڈ نے کیا ہے۔ مختصراً یہ کہ ہر ٹریڈر اور تجزیہ کار کی اپنی رائے ہے۔ اور کوئی یہ نہیں پوچھتا کہ اتنی زیادہ مختلف آراء کیوں پائی جاتی ہیں۔
اتنی زیادہ آراء اس لیے موجود ہیں کیونکہ ڈالر کی موجودہ قدر میں اضافہ مبہم اور غیر منطقی ہے۔ اگر صورتحال واضح ہوتی تو سب کا نقطہ نظر ایک ہی ہوتا۔ مثال کے طور پر، ستمبر 2022 میں امریکی کرنسی کے چار سالہ تنزلی کے رجحان کا آغاز ہوا، جس کی شروعات 1,400 پپس کی گراوٹ سے ہوئی۔ اس گراوٹ سے پہلے کیا ہوا تھا؟ سب سے پہلے، 2007 میں شروع ہونے والا 16 سالہ صعودی رجحان تھا، جس کے دوران ڈالر کی قدر یورو کے مقابلے میں تقریباً 1.60 ڈالر سے گر کر تقریباً 0.96 ڈالر تک آ گئی تھی — دوسرے لفظوں میں، 2022 تک یورو کی قدر تقریباً نصف رہ گئی تھی۔ یاد رہے کہ ہم یہاں ایک ایسی ریزرو کرنسی کی بات کر رہے ہیں جسے دنیا بھر کے مرکزی بینک ڈالر کے ساتھ ساتھ اپنے ذخائر میں رکھتے ہیں، نہ کہ کسی ابھرتی ہوئی مارکیٹ کی کرنسی کی۔
چنانچہ ستمبر 2022 میں اس سب کا آغاز ایک سادہ سی 'کریکشن' (قیمت میں عارضی واپسی) کے طور پر ہوا۔ چونکہ ہم طویل مدتی تناظر میں دیکھ رہے ہیں، اس لیے 1,400 پپس کی تبدیلی میں سے 500 پپس کا فرق آسانی سے منافع کے حصول کا نتیجہ ہو سکتا ہے۔ اسی دوران، امریکی افراطِ زر کی رفتار کم ہونے لگی اور مارکیٹ کو فیڈ کی جانب سے نرم پالیسی کی توقع ہونے لگی۔ اگرچہ فیڈ اس وقت بھی شرح سود بڑھا رہا تھا، لیکن ڈالر کی قدر میں کمی آئی کیونکہ مارکیٹ کو نرم پالیسی کی امید تھی؛ سخت مالیاتی پالیسی کا اثر پہلے ہی 2021-2022 کے دوران قیمتوں میں شامل ہو چکا تھا، جب ڈالر تقریباً 2,700 پپس اوپر گیا تھا۔ نتیجتاً، عالمی عوامل کی بنا پر یورو کی قدر میں تقریباً 1,400 پپس کا اضافہ ہوا۔
اور اب کیا صورتحال ہے؟ یورو مسلسل چوتھے ہفتے گراوٹ کا شکار ہے کیونکہ... ای سی بی اور فیڈ دونوں نے سخت مالیاتی پالیسی شروع کر دی ہے؟ ہفتہ وار ٹائم فریم پر، 2022 سے شروع ہونے والا طویل مدتی 'اپ ٹرینڈ' (اوپر کی جانب رجحان) اب بھی برقرار ہے اور سال بھر سے جاری 'ٹریڈنگ رینج' (قیمتوں کا مخصوص دائرہ کار) بھی قائم ہے۔ قیمت صرف سال کی کم ترین سطح تک گری ہے، لہذا یہ دلیل دی جا سکتی ہے کہ ہم کسی جاری ساختی انہدام کے بجائے، ایک تقریباً 'سائیڈ ویز چینل' (افقی رجحان) کے اندر حالیہ کم ترین سطحوں سے لیکویڈیٹی (سرمائے) کے انخلاء کا مشاہدہ کر رہے ہیں۔ ہمارا نقطہ نظر بدستور وہی ہے۔ ایک مخصوص رینج کے اندر، قیمتوں کی نقل و حرکت بنیادی طور پر بے ترتیب ہوتی ہے۔ یورو کے مسلسل انہدام اور ڈالر کے مسلسل طویل مدتی اضافے، دونوں کے لیے کوئی ٹھوس بنیاد موجود نہیں ہے۔ لہذا، ڈالر میں کوئی بھی طویل مدتی اضافہ اصولی طور پر ایک 'کریکشن' ہی ہے، جس کے بعد بنیادی رجحان کا دوبارہ آغاز ہونا چاہیے۔ تسلیم کہ ہمیں توقع نہیں تھی کہ یہ کریکشن پورے ایک سال تک طویل ہو جائے گی، لیکن ہفتہ وار ٹائم فریم کے لحاظ سے کریکشن کا ایسا دورانیہ مکمل طور پر معمول کی بات ہے۔
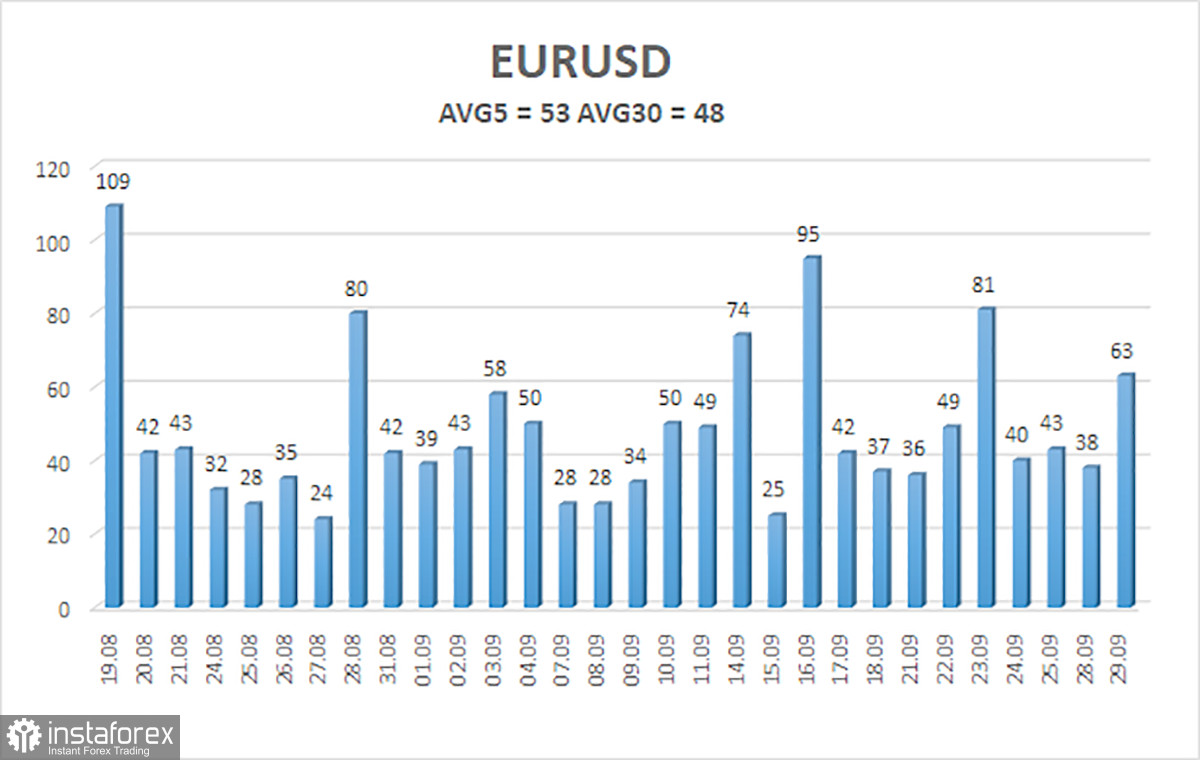
30 ستمبر تک گزشتہ 5 کاروباری دنوں کے دوران یورو/امریکی ڈالر کے کرنسی جوڑے کا اوسط اتار چڑھاؤ 53 پپس رہا ہے، جسے "اوسط" قرار دیا جا سکتا ہے۔ ہمیں توقع ہے کہ بدھ کے روز یہ جوڑا 1.1287 اور 1.1393 کی سطحوں کے درمیان حرکت کرے گا۔ لینیئر ریگریشن چینل کا بالائی حصہ اوپر کی جانب اشارہ کر رہا ہے، جو اوپر کی طرف رجحان کی نشاندہی کرتا ہے۔ CCI انڈیکیٹر تین بار "اوور سولڈ" زون میں داخل ہوا اور اس نے تین "بلش" ڈائیورجنسز تشکیل دیں، جو غیر منطقی تنزلی کے رجحان کے خاتمے کا اشارہ ہیں۔ تاہم، فی الحال مارکیٹ کسی بھی چیز پر ردعمل ظاہر نہیں کر رہی ہے۔
S1 – 1.1292
S2 – 1.1230
S3 – 1.1169
R1 – 1.1353
R2 – 1.1414
R3 – 1.1475
یورو/امریکی ڈالر کا جوڑا مسلسل نیچے کی جانب گامزن ہے، لیکن ہم اس گراوٹ کو ایک نئے صعودی رجحان سے قبل محض ایک 'کریکشن' (عارضی اصلاحی عمل) کے طور پر دیکھتے ہیں۔ ڈالر کے لیے عالمی بنیادی منظرنامہ بدستور منفی ہے، تاہم 2026 میں پہلے جغرافیائی سیاست اور پھر فیڈ کے سخت مانیٹری پالیسی کے مؤقف نے امریکی کرنسی کو زبردست سہارا فراہم کیا۔ جب قیمت 'موونگ ایوریج' سے نیچے ہو تو 1.1292 اور 1.1230 کے اہداف کے ساتھ 'شارٹ پوزیشنز' لینے پر غور کریں۔ 'موونگ ایوریج' سے اوپر کی سطح پر 'لانگ پوزیشنز' موزوں ہیں، جن کے اہداف 1.1475 اور 1.1536 ہیں۔


